光伏电站有一个很奇怪的矛盾:
光伏板越来越智能,板子下面的草,却还在靠人割。
一座大型地面光伏电站,可能覆盖数百甚至上千英亩。电站建成之后,除草也不会结束,而是变成一项持续几十年的 O&M 支出。
研究显示,美国 utility-scale 光伏电站的植被维护成本会因地表管理方式不同而明显变化,以天然植被为例,割草中位成本约为 121 美元/acre/year。
这笔钱单看不算惊人。
但乘以几百、几千英亩,再乘以几十年的项目生命周期,就变成了一笔很难忽略的账。
更麻烦的是,光伏电站从来不是一块平整草坪。
有平地,也有坡地;有低矮草,也有高草、杂草甚至灌木;有干燥土地,也有碎石、泥泞和积水。再加上组件、支架、电缆和各种障碍物,原本看似简单的割草工作,实际上已经变成了一项复杂的工业作业。
所以,欧美市场正在发生的变化,并不只是“把割草机装上自动驾驶”。
真正值得关注的问题是:
机器人进入光伏电站之后,究竟应该先解决什么?
从目前的产品和商业模式来看,三条越来越清晰的路线正在形成。
一条路线,让人尽可能“消失”
Renu Robotics 代表的是最典型的自主化路线。
它想解决的问题很直接:
能不能让机器人自己去割草,而不是让人一直跟着机器?
自主导航、自动充电、任务调度、远程管理……这些技术最终指向的都是同一件事——减少人工持续介入。
对于面积巨大、地形相对规则的集中式大型光伏电站来说,这个逻辑非常成立。
因为真正昂贵的,很多时候并不是割草动作本身,而是需要有人驾驶设备、转场、巡检、补充燃料,并长期重复这些工作。
所以,全自主机器人解决的核心问题是:
谁来操作?
答案是——尽可能不需要人操作。
但这里也存在一个很现实的边界:
“机器人能够自己走”,不等于“机器人能够自己把所有活干好”。
实验场里的自动化,与真实电站里的自动化,之间隔着复杂地形、天气、植被和各种不可预期的障碍。
这也是自主化路线必须继续回答的问题。
第二条路线,不卖机器人,而是卖“割草结果”
如果说 Renu 是在解决“谁来操作”,Swap Robotics 关注的则是另一个问题:
谁来管理这套机器人?
它采用的是 Robot as a Service,也就是 RaaS。
对于光伏运营商来说,不一定需要自己购买机器人、建立维护体系、培训操作人员,也不一定需要自己考虑机器人什么时候充电、什么时候作业。
你需要的只是一个结果:
草被割掉了,而且成本可控。
这看起来只是商业模式的变化,但实际上,它可能改变机器人行业的竞争逻辑。
因为光伏电站真正关心的,从来不是“我买了几台机器人”,而是:
每英亩、每年,到底花了多少钱?
于是,机器人售价反而不再是唯一核心指标。
自动化程度、维护成本、作业效率、人员数量、设备利用率,最终都会被放进同一张 O&M 成本表里。
机器人也就不再只是一个设备。
它开始变成一种光伏运维服务能力。
第三条路线,则没有急着追求“无人化”
这一条路线,是飒沓更值得被关注的地方。
与一味追求“完全无人化”不同,飒沓更关注一个非常现实的问题:
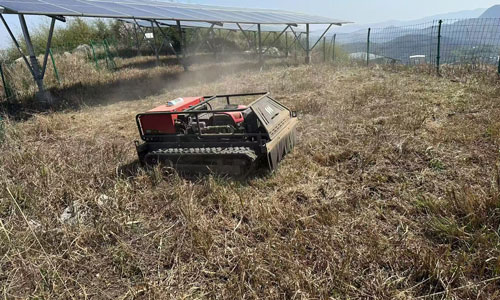
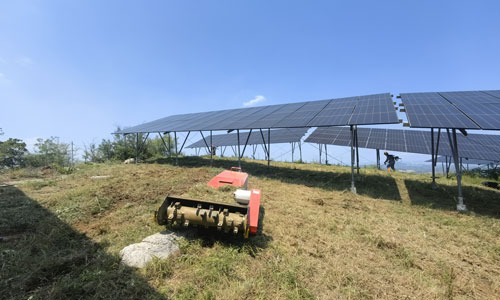
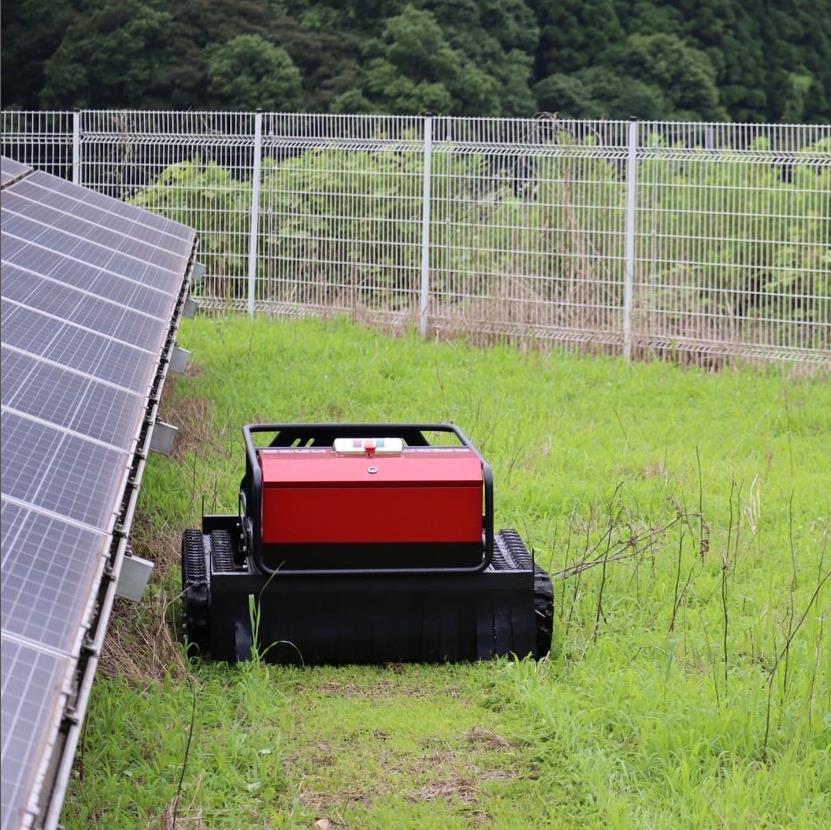
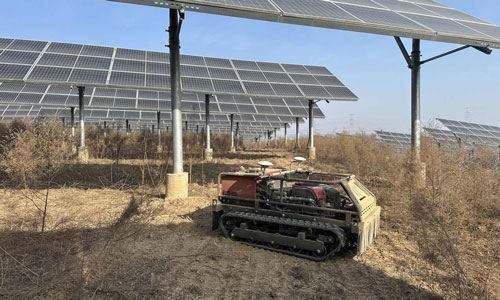
当光伏电站没有那么理想的时候,机器人还能不能稳定工作?
真正的电站环境往往远比演示场景复杂。
坡地、起伏地面、复杂植被、碎石、泥泞,以及各种恶劣环境,都可能让机器人面临新的挑战。
所以,飒沓所代表的并不是简单的“更大、更重”,而是:
复杂地形与恶劣环境适应。
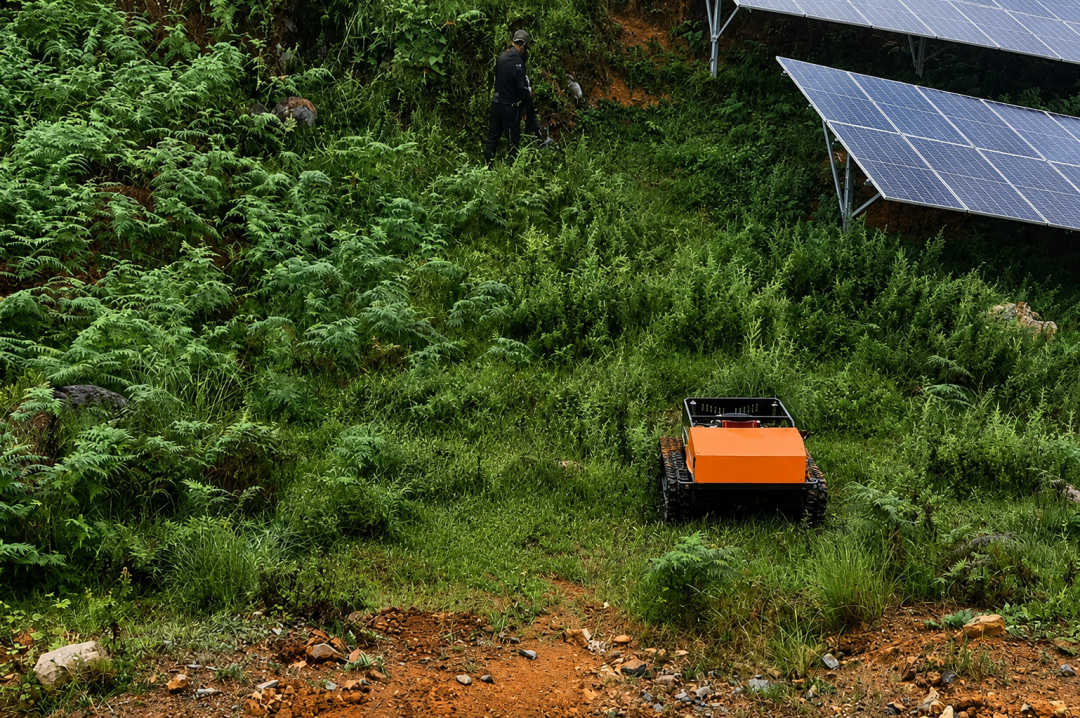
这其实是光伏除草机器人非常容易被忽略的一条技术路线。
因为如果机器人只能在规则、平整、标准化的场地里工作,那么再高的自动化程度,也可能被实际电站的环境条件打折。
而对于一些地形复杂的光伏项目来说,运营方首先需要的可能根本不是“完全无人”。
而是:
对于真实的光伏电站而言,机器人面对的从来不是标准化的测试场景,而是不断变化的地形、植被和环境。真正需要验证的,也不是它能否完成一次作业,而是能否在复杂条件下持续、稳定地完成作业。
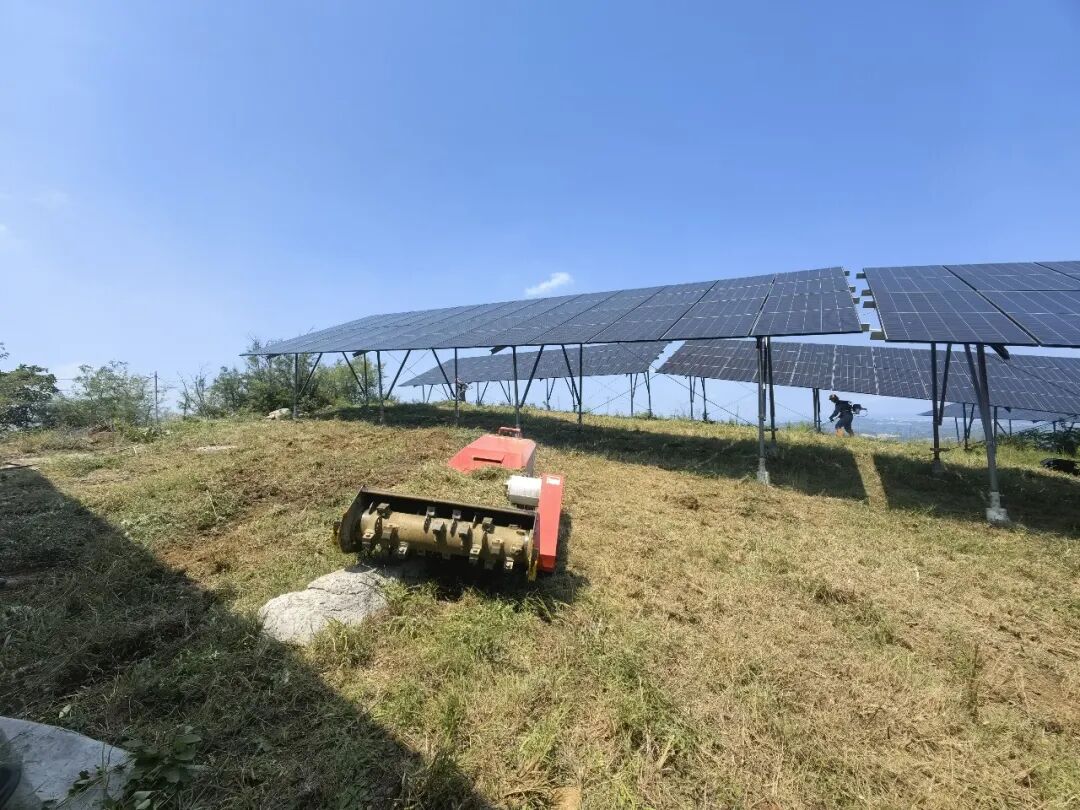
换句话说,飒沓关注的是机器人进入真实世界之后的作业边界。
这与前两条路线并不冲突。
甚至可以说,它们解决的是三个不同层面的问题。
三条路线,争的其实不是同一件事
如果把欧美市场上的这些产品放在一起看,会发现这并不是一场简单的“谁更智能”的比赛。
Renu 解决的是“谁来操作”;
Swap 解决的是“谁来管理”;
飒沓解决的是“机器人到底能不能在复杂环境里干活”。
三个问题,看起来不同,背后却指向同一个终点:
降低光伏电站长期植被管理成本。
这也是为什么,我并不认为未来一定会出现一种机器人“吃掉”整个市场。
大型、平坦、规则的光伏电站,自主化可能具有明显价值;
规模化资产管理,RaaS 可能更容易降低运营门槛;
而面对坡地、起伏地面以及复杂、恶劣环境,环境适应能力则可能成为决定机器人能不能真正落地的关键。
甚至未来,一座大型光伏电站里可能同时存在不同类型的机器人:
平整区域高度自主,复杂区域灵活作业,后台统一调度。
到了那个时候,竞争的核心就不再是:
“谁的机器人最聪明?”
“谁能用更少的人,在更多真实场景里,把每一亩土地长期维护好?”
这才是光伏除草机器人真正的商业命题。
所以,谁会成为主流?
现在下结论还太早。
因为这个市场真正可能发生的,并不是某一种技术淘汰另外两种,而是三条路线在不同场景里逐渐找到自己的位置。
而且,欧美光伏电站本身就在变得越来越复杂。
土地条件不同、气候不同、植被不同、人工成本不同,决定了客户对机器人的需求也不会完全一样。
有人要的是无人化,有人要的是服务化,也有人首先需要的是——一台真正能够适应复杂环境、把活干完的机器。
所以,未来真正有竞争力的机器人,未必是参数最漂亮、自动化程度最高的那一台。
而是最能适应真实电站,并最终把经济账算清楚的那一台。
表面上,欧美光伏除草机器人争的是一台割草机。
实际上,它们争的是:
谁能把光伏电站几十年的植被管理,从一项重复、昂贵、依赖人工的工作,变成一种更加自动化、标准化和可计算的 O&M 能力。
而机器人真正取代的,也许从来不是割草机。
而是过去那套“人开着机器去割草”的方式。